论文标题:Tracing tax transparency: The effect of central bank digital currency on corporate tax avoidance?
中文标题:追踪税收透明度:央行数字货币对企业避税的影响?
原文来源:Guanglong Zhang, Kam C. Chan. 2025. “Tracing tax transparency: The effect of central bank digital currency on corporate tax avoidance.” Journal of Accounting and Public Policy 54: 107377.
供稿:彭菁
封面图片来源:Pexels
编者按:
文章以数字人民币(e-CNY)试点作为准自然实验,研究发现央行数字货币(CBDC)的推行显著降低了试点地区企业的避税程度。该效应主要归因于数字人民币增强的可追溯性,一方面提升了政府对特定零售交易的核查能力,另一方面通过企业数字人民币钱包减少了信息不对称,抑制了管理层的机会主义行为。文章揭示了央行数字货币在税收征管与公司治理中的潜在应用价值,同时也强调,在发挥其可追溯性优势的同时,需审慎应对相关的隐私保护风险。
一、引言
央行数字货币(CBDCs)已在全球范围内引发日益浓厚的兴趣(da Costa et al., 2022)。在区块链等金融科技创新的推动下,CBDCs有望提升交易完整性。尽管许多国家正在积极探索可能的CBDC应用,但现有文献对其对企业实践的影响研究不足。因此文章以中国的数字人民币(e-CNY)为范例,探讨CBDC的采用可能如何影响企业避税行为——一种与代理动机交织的普遍现象。文章指出,鉴于CBDC增强的可追溯性可能极大便利政府税收征管,企业避税行为将直接受到影响。
通过利用在中国各地区分批次实施的数字人民币试点作为准自然实验,文章报告了若干发现。首先,使用双重差分(DID)和三重差分(DDD)模型,文章记录了位于数字人民币试点地区的企业相对于非试点企业的避税行为显著减少。其次,基于企业避税的代理动机(Hanlon and Heitzman, 2010; Kim et al., 2011; Desai and Dharmapala, 2006, 2009; Bradshaw et al., 2019),机制检验揭示,数字人民币增强的可追溯性有助于政府核实部分零售交易。同时,数字人民币母子钱包系统的采用抑制了管理层的投机行为,这从关联方交易、基于应计项目的向下盈余管理以及管理层在职消费的减少中得以证实。最后,考虑到公司治理在调节代理动机和避税行为中的作用(Desai et al., 2007; Hanlon and Slemrod, 2009; Chen et al., 2014b),文章进一步发现,在那些内部或外部治理实践较弱的企业中,数字人民币采用对避税行为的影响更强。这些结果表明,数字人民币可以作为加强公司治理的补充工具。
文章做出了若干贡献。首先,它丰富了关于央行数字货币(CBDC)经济影响的研究,特别关注了其对企业实践的影响。尽管围绕CBDC的必要性和宏观经济作用的政策辩论一直在进行,但其对企业和个人消费者的微观经济影响仍未得到充分探索。文章提供了首个证据,表明CBDC的采用有助于缓解企业避税行为。其次,通过强调金融科技,特别是CBDC的作用,文章拓展了关于企业税收策略决定因素的文献。其阐明了CBDC如何通过降低代理成本来抑制企业避税,因此,研究结果支持了企业避税的代理动机理论(Desai and Dharmapala, 2006, 2009; Desai et al., 2007; Hanlon and Heitzman, 2010; Kim et al., 2011),尤其是在像中国这样的新兴经济体中(Chen et al., 2014b; Chan et al., 2016; Bradshaw et al., 2019)。本研究强调了CBDC凭借其资金可追溯性等特点,既可以作为一种事实上的公司治理工具,也可以作为一种公共政策工具,从而约束机会主义的税收行为。
二、研究背景与假设提出
(一)央行数字货币(CBDC)与数字人民币(e-CNY)
央行数字货币是一个国家法定货币的数字形式。与比特币等去中心化、基本不受监管且完全匿名的加密货币相反,央行数字货币由该国中央银行发行并进行全面监管。它通常使用中心化账本,并要求大额交易进行实名登记(例如,Wang, 2022)。中国在央行数字货币的开发方面处于领先地位(Allen et al., 2022),其数字人民币(e-CNY)正在进行实际应用试点。作为其数字化的法定货币,数字人民币的整个生命周期,从创造、发行、流通到销毁,都包含详细且独特的信息(Xia, 2021)。
1. 数字人民币(e-CNY)的特点
数字人民币(e-CNY)固有的近乎完全的透明度和可追溯性特点,使得政府能够在必要时轻松追踪每一笔交易,包括交易来源、流向、目的地以及付款方和收款方的身份。这些特点显著地将数字人民币与比特币等加密货币区分开来。此外,由于数字人民币对最终用户具有不可篡改性,它允许中央银行作为一个独立的、防篡改的账本,从而提高交易完整性,防止会计欺诈并便利税收征收。这被称为“三重记账法”(Cai, 2021)。另外,由于其可编程性,数字人民币可以集成智能合约,根据预定义的标准条件自动执行操作流程,从而提高交易完整性并减少人为操纵的机会。重要的是,它不会与微信支付或支付宝产生冲突,也无意取代它们。相反,数字人民币可能提供若干比较优势。数字人民币即使在不稳定或无互联网连接的区域也能实现即时结算。更重要的是,它对所有参与方都免收费用(Wang, 2022),因此,数字人民币预计将成为一个更具成本效益的支付工具。
2. 数字人民币(e-CNY)试点政策
自2019年底以来,中国已开始在各省市分阶段开展数字人民币试点。到2022年底,这些数字人民币试点计划已扩展至广泛地区,包括长三角、珠三角、京津冀地区,以及中国的中部、西部、东北部和西北部。这些地区展示了多样化的经济和人口特征,中国人民银行表示,在全国范围内选择如此多样化的试点地点,有助于全面测试和评估数字人民币的功能。
试点地区的个人和企业被“强烈建议”使用数字人民币。自2020年起,试点地区的税务机关一直在积极开发和推广使用数字人民币进行税收征缴、支付和退税。数字人民币系统促进了企业与税务机关之间的直接交易。它还支持离线支付和即时结算,从而显著减少了企业纳税所需的时间和成本。需要注意的是,数字人民币系统只是增强了某些交易和经济事件(例如与零售客户、其他采用数字人民币的企业、政府机构和金融机构的交易)的可追溯性和可验证性。
(二)信息不对称与企业避税
避税的代理观点在文献中已有充分论证 (Hanlon and Heitzman, 2010; Kim et al., 2011)。该观点认为,由于信息不对称,机会主义的管理者有动机利用经营复杂性来操纵盈余并转移资源以谋取私利,从而推动了企业的避税活动 (Desai and Dharmapala, 2006)。
Desai and Dharmapala (2006) 发现,管理层的租金转移与复杂的避税交易正相关,并且这种关系受到公司治理结构的调节 (Desai et al., 2007)。类似地,Hanlon and Slemrod (2009) 发现市场对参与避税天堂的企业反应负面,表明投资者担忧其的潜在代理成本。Kim et al. (2011) 证明,企业避税会加剧股价崩盘风险,因为它助长了管理层的租金提取和坏消息囤积。Chen et al. (2014b) 发现避税会降低公司价值,且与控股股东的掏空行为有关。Bradshaw et al. (2019) 表明,中国国有企业(SOEs)控股股东(国家)与少数股东之间的代理冲突塑造了企业的避税策略。
(三)数字人民币(e-CNY)与企业避税
信息不对称会助长寻租性的避税活动 (Desai and Dharmapala, 2006)。凭借其内置的可追溯性,e-CNY可以有效减少逃税和避税的机会 (Jiang and Lucero, 2023; Dionysopoulos et al., 2024),从而促进更公平的税收体系。文章认为,一方面,e-CNY 增强的可追溯性有助于核实部分零售交易。另一方面,企业 e-CNY 钱包的推行有助于抑制管理层的机会主义行为。对于那些与零售消费者互动较多的企业而言,这意味着它们的一部分商业交易现在可以通过 e-CNY 系统进行独立验证,从而减少了避税的机会。同时,e-CNY 母子钱包系统也有助于减少税务机关与企业之间的信息不对称。这种钱包旨在整合资金并管理母公司与其子公司以及企业集团内关联实体之间的现金流。此外,它还简化了员工薪酬处理流程,包括工资发放和费用报销。资金流和费用支出的可追溯性增强,减少了避税机会,并促进了更高的税收合规性。这反过来又使得政府能够对各公司、其子公司、经理和员工进行更有效的监督。
这种强化的政府监督,对那些由代理动机驱动的避税策略构成了有效威慑,例如关联方交易 (RPTs)、负向应计盈余管理,以及经理和地方腐败官员对自由资金的挪用。这三种做法被认定为中国企业避税的主要方式 (Tang, 2020)。
首先,借助企业 e-CNY 钱包系统并利用 e-CNY 增强的可追溯性,监管机构能够更好地识别企业的整个关联方网络,从而有助于更有效地审查交易条款和定价。其次,由于 e-CNY 的可追溯性和“三重记账法”特性,每笔交易在完成时即被记录,使得单方面伪造交易几乎不可能。同时,可编程性和智能合约的集成降低了操纵交易条款或会计政策的可行性,削弱了经理通过向下操纵可操控应计利润来规避纳税义务的能力。最后随着 e-CNY 母子钱包系统的出现,员工的业务开支和报销现在受到标准化、系统级的控制。在企业集团内部,这使得企业能够自主发现并减少费用虚报和资金挪用,从而在一定程度上减少了管理层对自由资金的挪用的机会和合理化理由。在企业集团外部,配备了 e-CNY 的税收征管系统同样对为谋取管理层福利或政治贿赂而挪用资金的行为起到了威慑作用 (Cao et al., 2021)。
总之,e-CNY 的推出使企业面临两个增强验证的新渠道。首先,它们与外部 e-CNY 用户(例如,政府、零售消费者、其他采用 e-CNY 的企业)的交易变得更具可验证性。其次,通过开通企业 e-CNY 钱包,它们产生了更透明的内部现金流记录。这两个渠道都扩大了政府核实企业信息的能力,如图 1 所示。因此,预计 e-CNY 将通过缓解信息不对称来抑制企业避税。
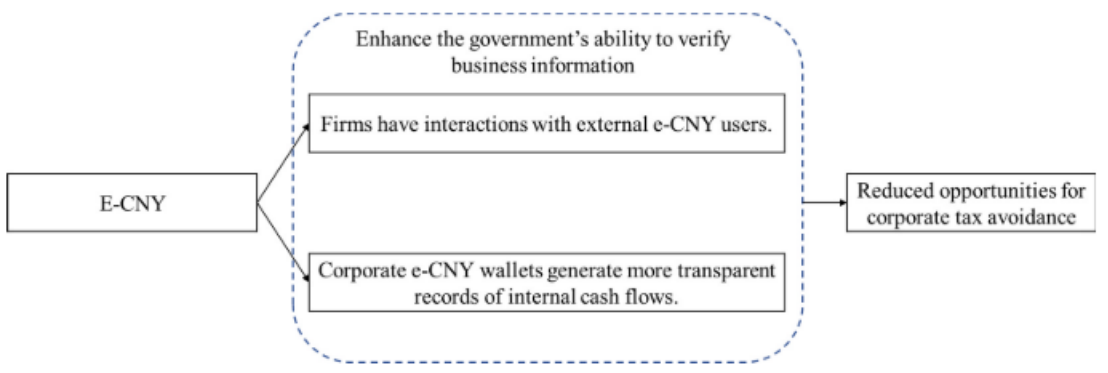
图1 机制分析图
据此,文章提出以下研究假设:
H:采用 e-CNY 有助于降低试点地区企业的避税程度。
三、研究设计
(一)数据
文章从多个来源收集数据。数字人民币(e-CNY)试点地区可在中国人民银行的网站上公开查询。企业会计数据主要来自中国股票市场与会计研究数据库(CSMAR)。样本期间为2014年至2022年,采用[‒5, +3]的检验窗口以应对潜在的混杂事件影响,因为首次试点始于2019年底。由于中国人民银行于2014年启动了e-CNY的研究计划,从2014年开始可以全面控制潜在的事件前期效应。为减轻估计偏差,处理组企业在[‒1, +1]的时间窗口内必须有非缺失的观测值。按照惯例,文章剔除了属于金融行业的企业以及关键变量缺失的 firm-year 观测值。最终样本包含12,485个(含控制变量)和12,714个(不含控制变量)企业-年度观测值。
(二)企业避税的衡量指标
参考既有文献,文章在主回归中使用两种方式衡量企业避税。第一个是企业适用的法定所得税率与其实际所得税率之间的差异(Rate_Diff);另一个是经总应计利润调整的会计-税收差异(DDBTD),它衡量了考虑应计项目后会计收益与应纳税所得额之间的差距。值得注意的是,Rate_Diff 和 DDBTD 的值越高,表明避税行为越激进。
(三)研究设计
为评估e-CNY对企业避税的影响,文章采用交错双重差分模型(staggered DID)。
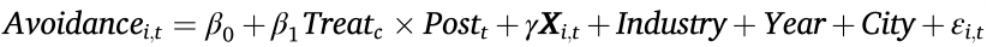
其中,i 代表企业,t 代表年份,c 代表企业 i 所在的市(或省)。因变量 Avoidance 指 Rate_Diff 或 DDBTD。Treat 是一个虚拟变量,如果企业所在市(或省)是 e-CNY 试点地区则取值为1,否则为0。Post 在该市(或省)试点启动后的每一年取值为1,否则为0。控制变量组记为 X,参考既有文献 (Bradshaw et al., 2019; Cao et al., 2024; DeFond et al., 2025),包括企业规模(Size)、财务杠杆(Lev)、企业年龄(Age)、市账比(MTB)、盈利能力(ROS)、董事长与 CEO 两职合一(Dual)、第一大股东持股比例(Top1)、是否国有企业(SOE)以及机构投资者持股比例(IO)。同时还加入了行业、年份和城市固定效应。标准误在企业和年份层面聚类。为减轻异常值的影响,文章对所有连续变量按年度在0.5%和 99.5% 分位数上进行了缩尾处理。
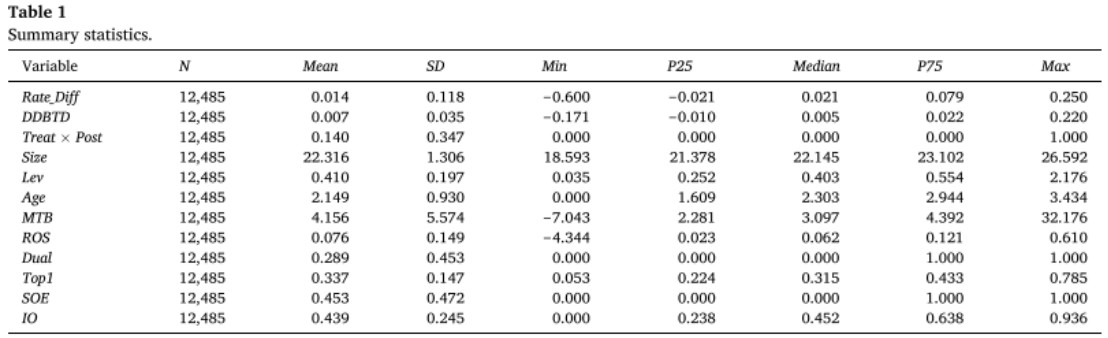
表1展示了主要变量的描述性统计。Rate_Diff(DDBTD)的均值为0.014(0.007),标准差为0.118(0.035)。这些统计数据表明,平均而言,中国企业存在避税行为,因为它们的实际税率低于法定税率,或者应纳税所得额低于税前会计收益。相对均值而言较大的标准差表明,不同企业的避税行为存在差异。
表1 描述性统计
四、实证结果
(一)基准回归结果
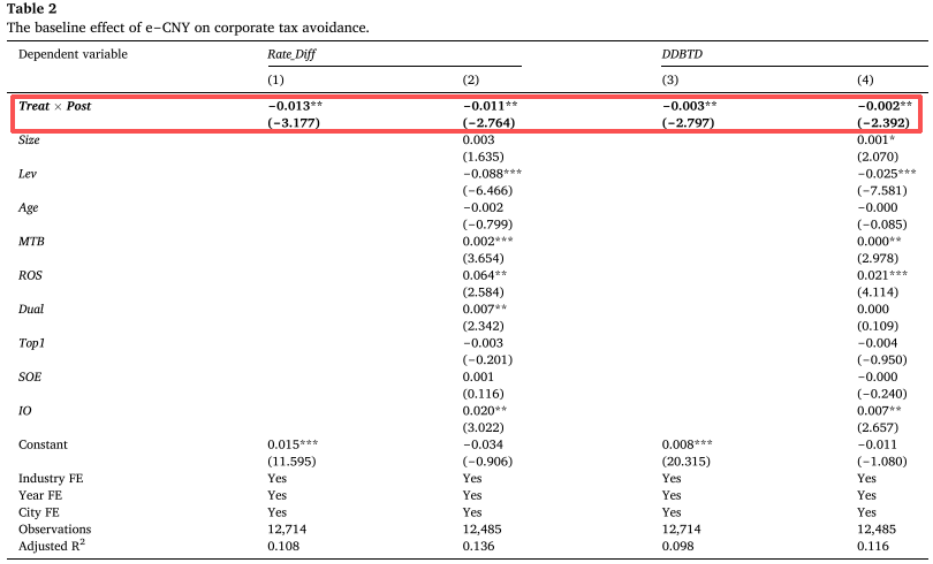
表2报告了模型(1)的估计结果。在所有设定下,Treat × Post 的系数 β₁ 均显著为负,表明处理组企业的避税行为在 e-CNY 推出后显著减少。这种缓解效应在经济意义上也是显著的。以(2)和(4)为例,Treat × Post 的系数大小为 -0.011 (-0.002),这意味着相对于样本标准差,Rate_Diff (DDBTD) 下降了 9.32% (5.71%)。
表2 e‒CNY与企业避税行为的基准回归结果
(二)动态效应
为了验证平行趋势假设,以及数字人民币对企业避税的影响是暂时性的还是持续性的,文中用一组表示相对于实际试点年份的年度指标(范围从处理前三年到处理后三年)来替换Post。然后,将Treat与这些年度指标进行交互。参考已有文献(例如,Luck and Zimmermann, 2020),文章将试点前一年作为基准年。具体而言,文章估计以下模型:
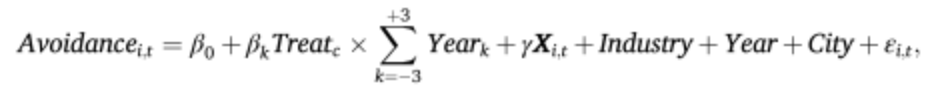
其中,k 表示相对于试点年份的具体年度。
表3报告了模型(2)的估计结果,图2绘制了相应系数随时间变化的趋势。如图所示,所有试点前的交互项在统计上和经济上均可忽略不计,而试点后的系数在统计上显著且在经济上具有实质性影响。此外,文章观察到,尽管 Treat × Year₋₂(试点前第二年)的系数在统计上不显著,但从经济角度来看,它们相对较大。这可能归因于2017年(首批数字人民币正式启动实际试点前两年)所采取的行动。然而,由于这种测试的初始性和内部性,其范围有限,并未产生显著的、大规模的影响。
表3 动态效应表
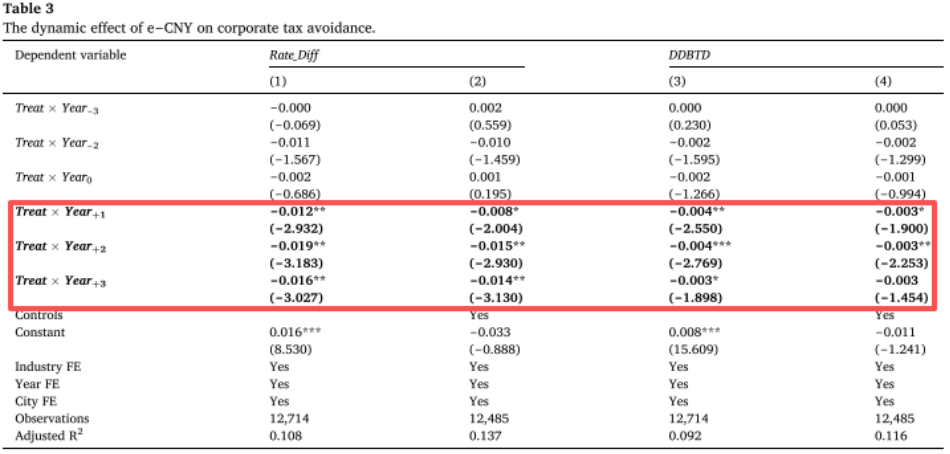
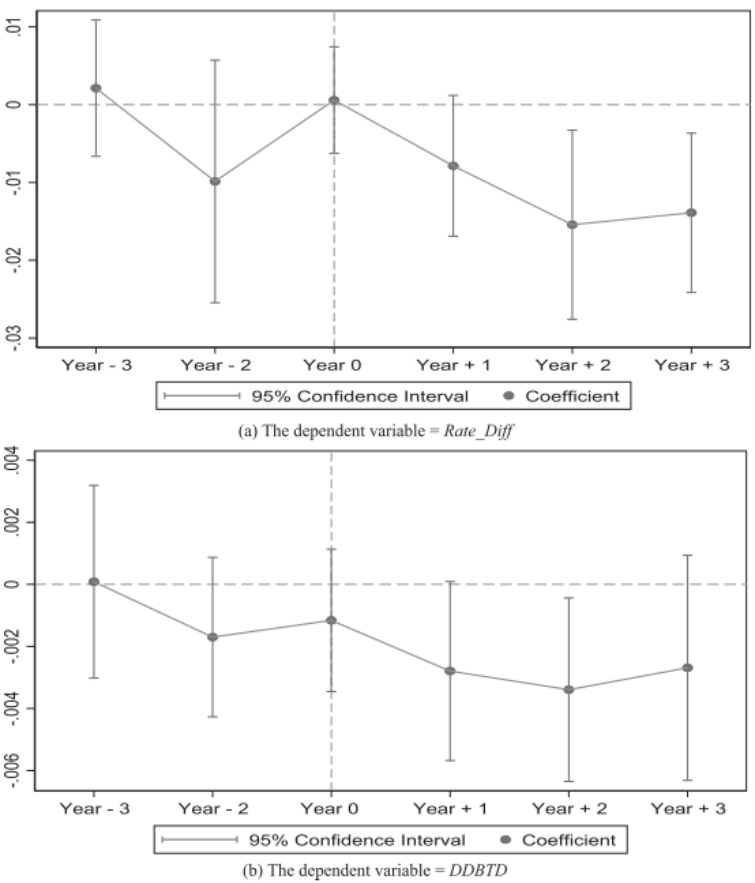
图2 动态效应图
总体而言,表3表明,在没有推出数字人民币的情况下,处理组企业和控制组企业的避税趋势是相似的。此外,这也意味着数字人民币对企业避税的影响可以持续数年。
(三)三重差分(DDD)分析
1. 关于数字人民币使用的公司披露
当前的一个研究局限在于缺乏公司层面数字人民币持有量的详细披露,这限制了文章获取直接的公司层面使用数据。为了加强数字人民币采用与企业避税之间的因果关系,文章实施了一个三重差分(DDD)设计,利用来自中国投资者互动平台(IIP)的投资者询问和公司回复。
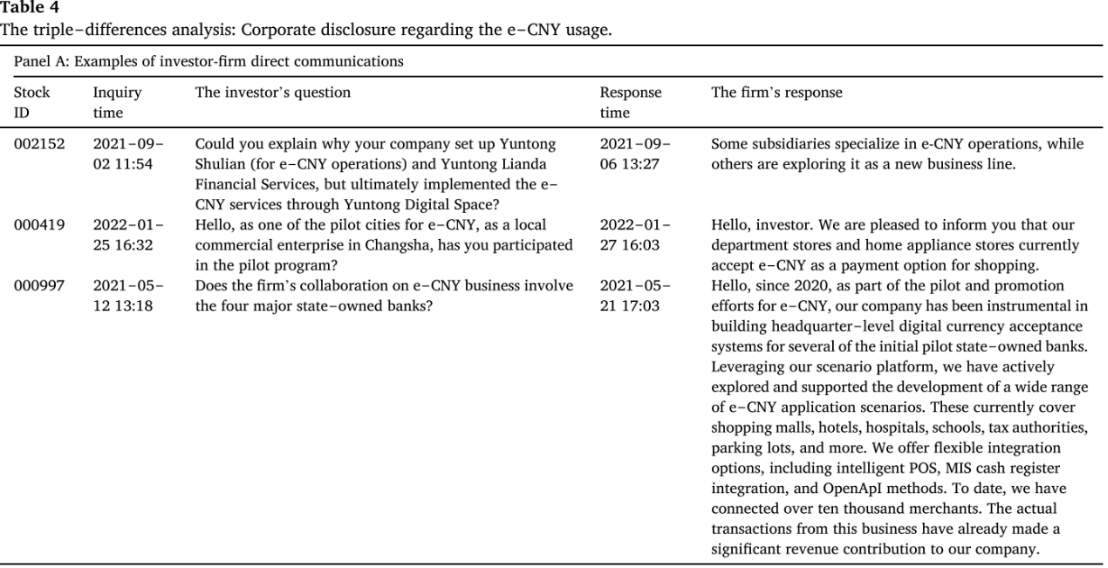
2009年,中国建立了投资者互动平台(IIP),旨在个人投资者与上市公司之间建立一个实时、直接、透明的沟通渠道(Wong et al., 2024)。自成立以来,中国投资者已向上市公司发布了超过五百万条询问,其中大部分在两周内收到了公司的直接回复(Lee and Zhong, 2022)。运用文本分析,文章首先搜索并收集了投资者互动平台对话中所有提及“数字人民币”或“e-CNY”的内容。经过初步的机器筛选后,再进行人工阅读,以识别出那些明确的回复。表4的A组展示了来自上市公司的几个真实案例,这些公司被识别为更有可能在日常运营中融入数字人民币。因此,如果企业的税收行为确实受到数字人民币使用的影响,文章预期这种影响在这些公司中会更强。
表4 PanelA
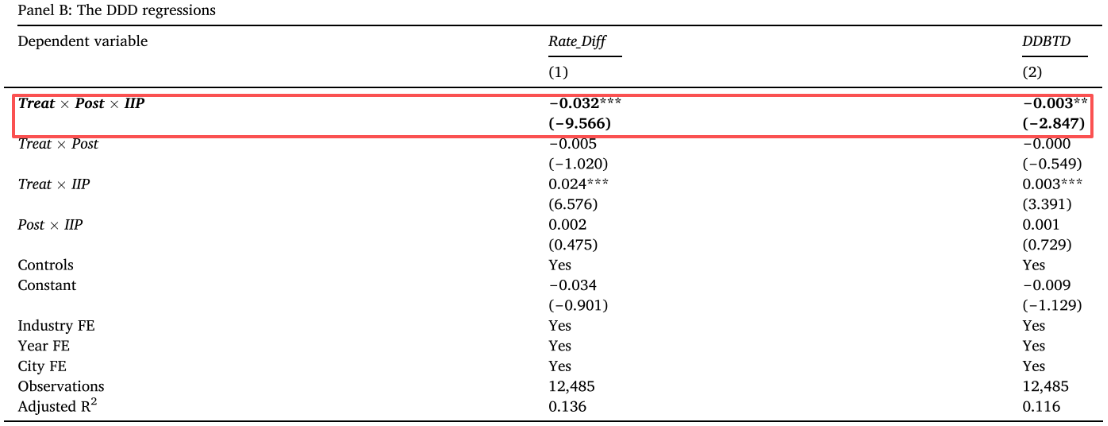
文章构建了变量IIPi,t,定义为1加上投资者互动平台中关于数字人民币使用的肯定回复数量的自然对数。然后,文章估计了一个具有交错处理时点的广义三重差分(DDD)模型(例如,Chung et al., 2024)。正如预期,表4的B组显示,Treat × Post × IIP 的系数显著为负,这表明数字人民币对避税的影响对于那些更积极参与数字货币的公司更为强烈。
表4 PanelB
2. 关于数字人民币使用的城市层面披露
三重差分分析关注的是关于数字人民币使用的城市层面披露。具体而言,随着数字人民币的推出,许多地方政府开始公布年度采纳指标,包括城市层面的数字人民币交易总金额、已开立的数字人民币钱包总数以及接受数字人民币支付的商户总数。文章手动收集了这些数据。如果数字人民币的采纳确实能减轻企业避税,那么这种效应在数字人民币使用最密集的城市应该明显更强。
文章构建了三个城市层面的代理变量,每个变量都经过当地GDP(以万元人民币为单位)进行标准化:C_Amount_c,t 汇总了数字人民币交易的货币总量;C_Wallets_c,t 统计了c城市在t年内累计开立的数字人民币钱包数量;C_Businesses_c,t 是接受数字人民币支付的商户数量。从未被选为数字人民币试点的城市,这些变量取值均为零。对于试点城市,在试点启动前的所有年份,这些变量设为零,而当详细数据无法获取时,则编码为缺失值。
表5展示了相关结果。A组显示,Treat × Post × C_Amount 的系数在两列中均显著为负,表明数字人民币对避税的影响在数字人民币交易货币总量较高的城市更为强烈。B组显示,Treat × Post × C_Wallets的系数显著为负,表明在已开立数字人民币钱包数量较多的城市,这种影响更强。C组证实,Treat × Post × C_Businesses 的系数也显著为负,意味着当更多本地商户接受数字人民币支付时,其威慑效应会增强。
表5 三重差分结果
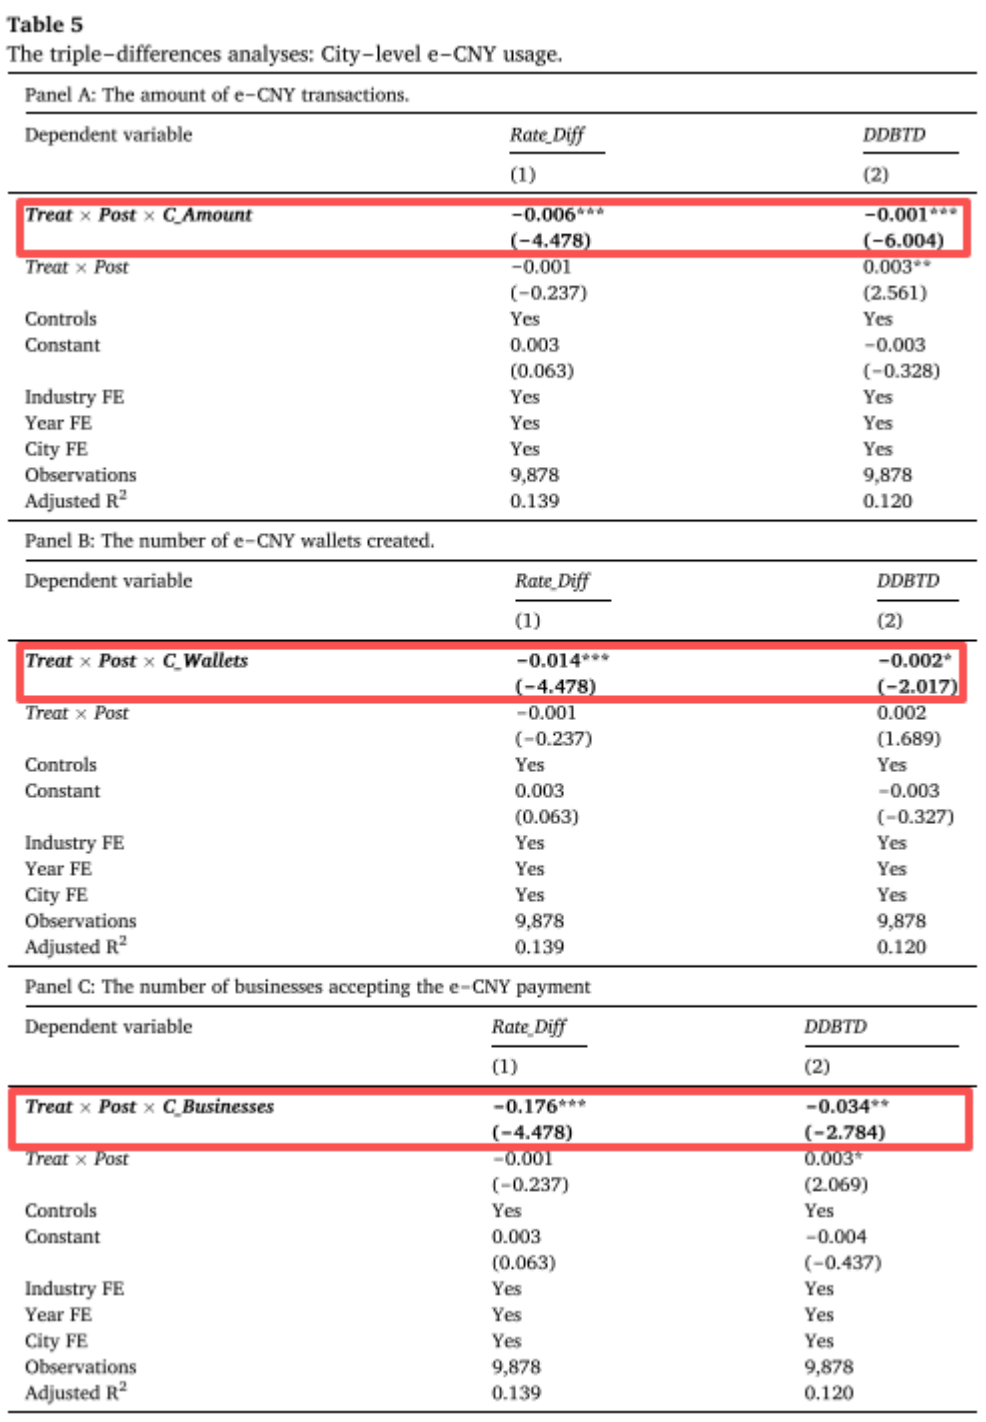
总的来说,表5表明,数字人民币对企业避税的威慑效应在数字人民币使用最密集的城市明显更强。综上所述,文章在表4和表5中基于公司层面和城市层面数据的三重差分检验,证实了数字人民币使用与企业避税之间的因果关系。
(四)稳健性检验
为了确保研究结论的可靠性,文章进行了一系列稳健性检验。首先,针对潜在的内生性问题,文章通过论证试点地区选择的广泛性与多样性,并引用前期研究佐证其准随机性来加以缓解,同时采用工具变量法,以公司总部与省内首个试点城市的地理距离作为工具变量进行两阶段回归,以控制可能存在的选择性偏差。其次,为了规避传统交错DID模型在组间处理时间不同时可能产生的估计偏误,文章采用了堆叠DID模型进行再检验。此外,通过将企业避税的衡量指标替换为实际税率和现金实际税率,核心结论依然成立。文章还进行了两组安慰剂检验,分别将试点时间人为提前以及随机分配500次试点的处理状态,结果表明原效应并非由混杂因素驱动。同时,将研究窗口从 [−5,+3] 缩窄至[−3,+3]后,结果依然稳健。最后,运用倾向得分匹配法为处理组公司匹配特征相似的控制组公司后进行回归,进一步排除了处理组与控制组在公司特征上的系统性差异对结果的影响。
(五)机制检验
本节考察数字人民币抑制企业避税行为背后的机制。文章一方面认为,数字人民币增强的可追溯性有助于政府核实某些零售交易。另一方面,企业数字人民币钱包的采用通过减少信息不对称来抑制管理机会主义。为简洁起见,文章仅报告使用Rate_Diff作为因变量的结果;使用DDBTD作为因变量的结果在性质上是相似的。
1. 零售交易的可验证性增强
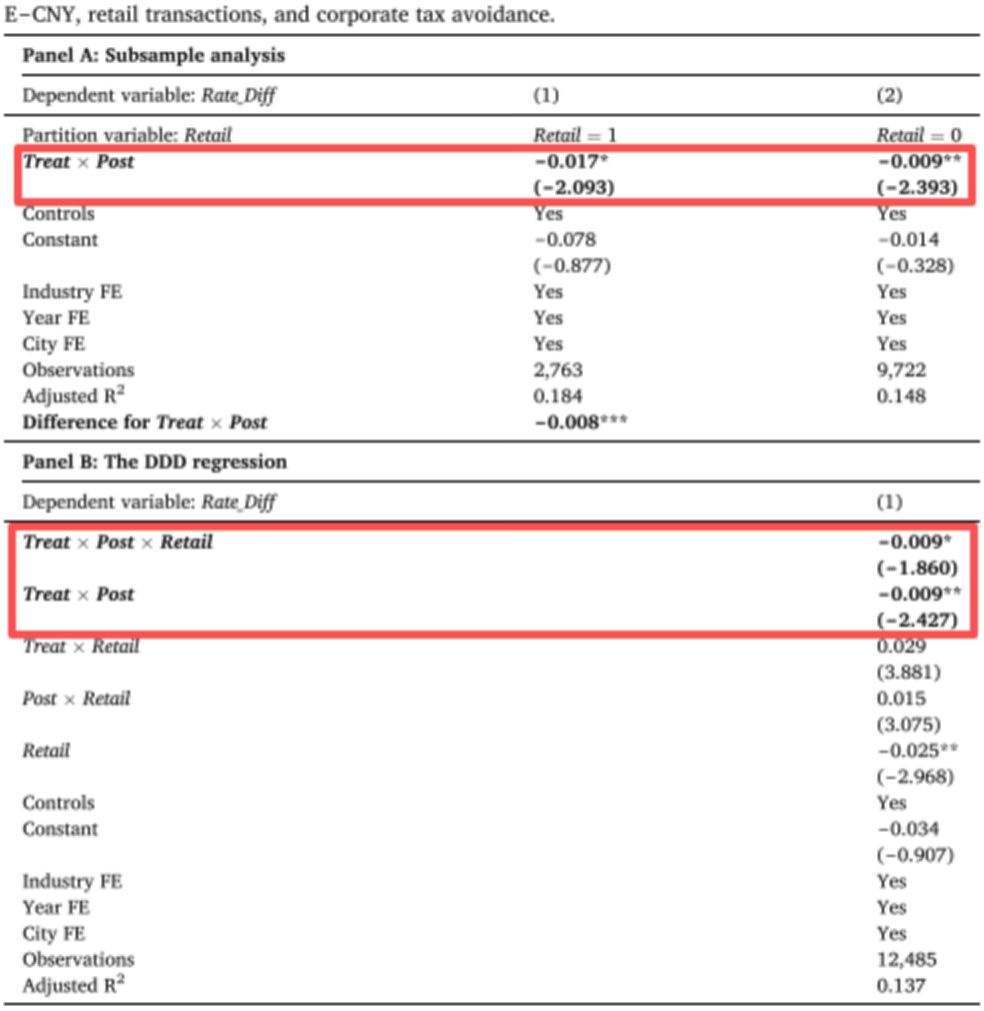
本小节考察数字人民币是否对与零售客户互动更多的处理组企业产生更强的影响。为识别此类企业,文章遵循以下步骤:首先,根据中国证监会2012年版行业分类,识别出被归类为批发和零售业(行业代码:F51和F52)的公司-年度样本。其次,对于其他公司-年度样本,审阅公司年度报告中的管理层讨论与分析(MD&A)部分,运用文本分析技术来标记诸如“批发和零售”、“超市和百货商场”以及“日用品”等关键词。基于此,文章构建了一个虚拟变量Retail,对于所有经确认的公司-年度观测值,该变量取值为1。表6的面板A展示了结果。如结果所示,数字人民币抑制避税的效应在零售企业中更强。
此外,表6的B组展示了一个广义的DDD回归分析。如报告所示,Treat × Post的系数仍然显著为负,表明数字人民币在减少企业避税方面具有普遍效应。重要的是,Treat × Post × Retail的系数也显著为负,表明该效应在Retail企业中经济上更强。总的来说,表6的发现表明,某些零售交易的可验证性增强是数字人民币缓解企业避税的一个合理机制。
表6 E-CNY,零售交易与企业避税
2. 管理机会主义的抑制
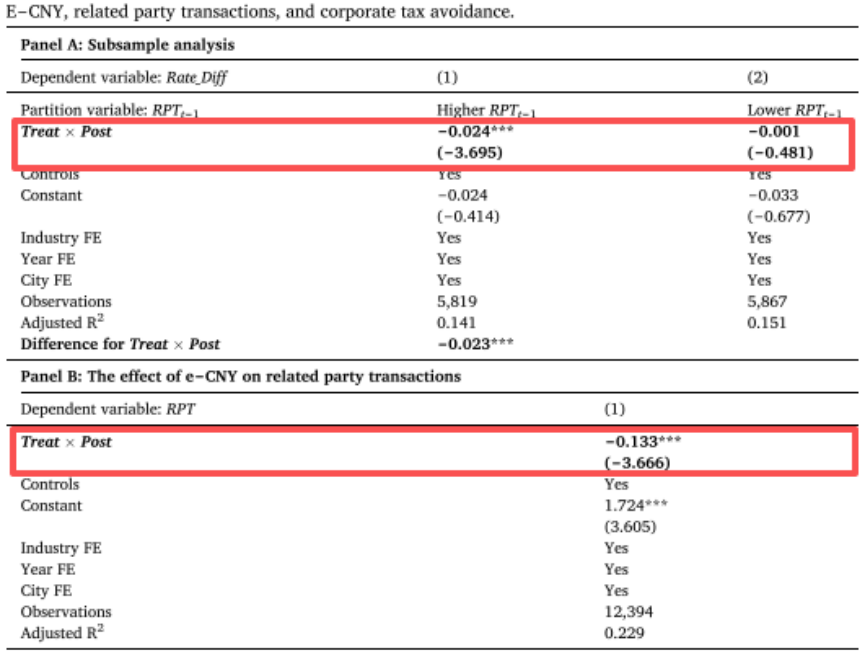
(1)关联方交易。 在本小节中,文章考察数字人民币的推出是否有助于减少关联方交易(RPTs)。首先,文章根据事前关联方交易金额(即RPT_{t-1})的中位数对全样本进行划分。事前关联方交易金额高于中位数的公司被认为更依赖关联方交易。因此,这些公司预计在数字人民币推出后,其避税行为会经历更显著的减少。表7的面板A展示了结果。如结果所示,数字人民币对避税的抑制效应在事前关联方交易金额较高的企业中更强。
该渠道的有效性取决于一个前提,即关联方交易在数字人民币推出后确实减少了。表7的B组展示了结果。如报告所示,Treat × Post的系数显著为负,表明在数字人民币实施后,处理组公司相较于控制组公司,其关联方交易金额有更大幅度的减少。总的来说,表7表明,关联方交易的减少可以成为数字人民币抑制企业避税的一个渠道。
表7 E-CNY,关联交易与企业避税
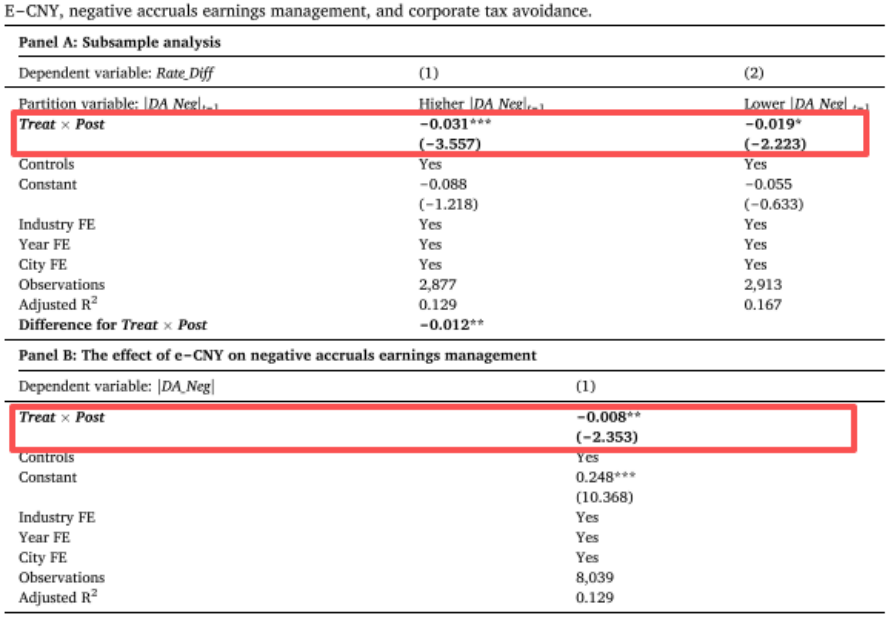
(2)负向应计盈余管理。在本小节中,文章研究数字人民币的推出是否有助于减少负向盈余管理。首先,文章根据事前负向可操纵应计的绝对值(即|DA_Neg|_{t-1})的中位数对全样本进行划分。|DA_Neg|是负向可操纵应计的绝对值(Dechow and Dichev, 2002)。事前负向可操纵应计高于中位数的公司被认为更容易进行负向应计盈余管理。因此,这些公司预计在数字人民币推出后,其避税行为会经历更显著的减少。表8的A组展示了结果。如结果所示,数字人民币对避税的抑制效应在事前负向应计盈余管理水平较高的企业中更强。
该渠道的有效性取决于一个前提,即负向应计盈余管理在数字人民币推出后确实减少了。表8的B组展示了结果。如报告所示,Treat × Post的系数显著为负,表明在数字人民币实施后,处理组公司相较于控制组公司,其负向应计盈余管理有更大幅度的减少。总的来说,表8表明,负向应计盈余管理的减少可以成为数字人民币抑制企业避税的一个渠道。
表8 E-CNY,关联交易与企业避税
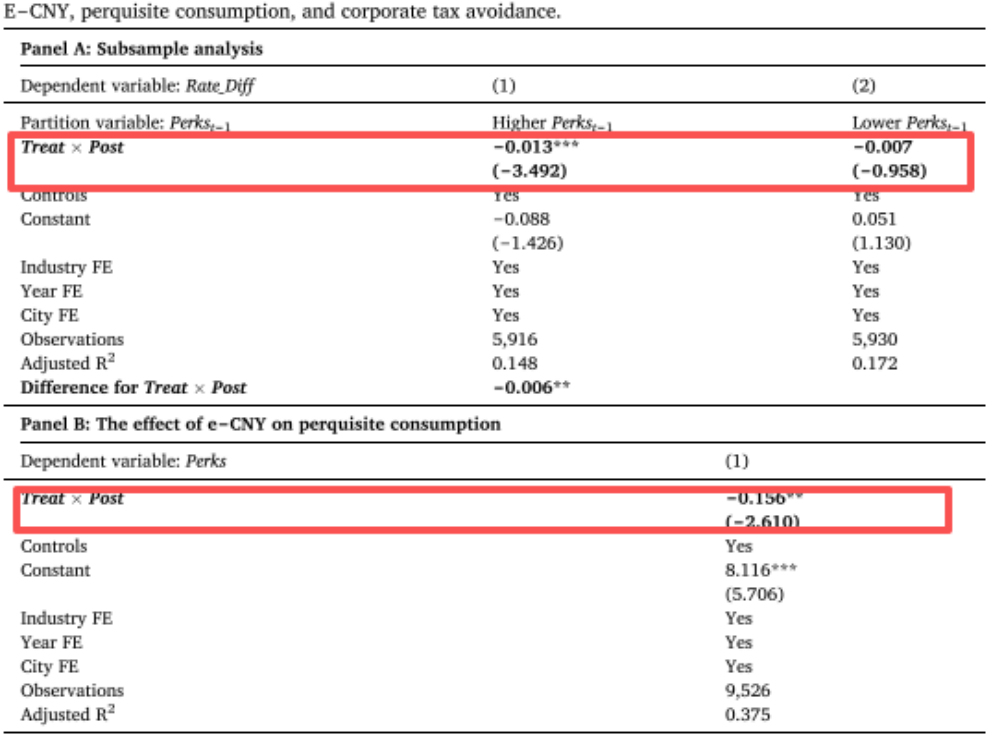
(3)在职消费。在本小节中,文章研究数字人民币的采用是否有助于减少在职消费。参考现有研究(Cai et al., 2011; Gul et al., 2011; Bae et al., 2024),文章通过加总差旅费、业务招待费、境外培训费、通讯费以及会议费,然后用总和除以销售收入来度量管理层的在职消费。这些支出数据是从公司年度报告中披露的销售及管理费用的详细构成中手工提取的。
文章根据事前在职消费(即Perk_{t-1})的中位数对全样本进行划分。事前在职消费高于中位数的公司被认为更容易发生在职消费。因此,这些公司预计在数字人民币推出后,其避税行为会经历更显著的减少。表9的A组展示了结果。如结果所示,数字人民币对避税的抑制效应在事前管理层在职消费较高的企业中更强,无论在统计上还是经济上均如此。
该渠道的有效性取决于一个前提,即管理层在职消费在数字人民币推出后确实减少了。表9的B组展示了结果。如报告所示,Treat × Post的系数显著为负,表明在数字人民币实施后,处理组公司相较于控制组公司,其管理层在职消费有更大幅度的减少。总的来说,表9表明,管理层资金侵占的减少可以成为数字人民币抑制企业避税的一个渠道。
表9 E-CNY,在职消费与企业避税
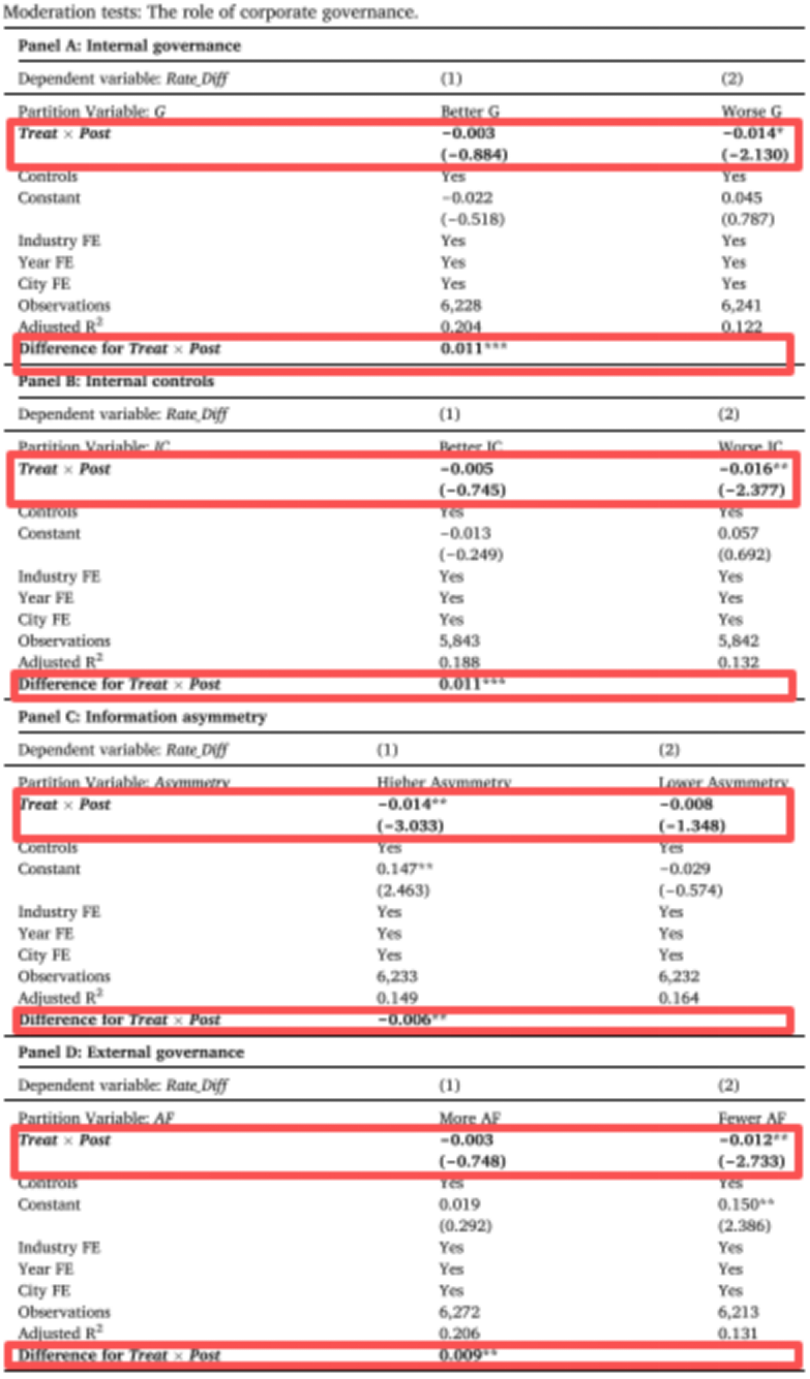
(4)公司治理的作用。文献表明,良好的公司治理可以缓解代理冲突,进而抑制避税行为。因此,我们假设,数字人民币作为一种额外的治理工具,在现有治理实践较弱的企业中,其对避税活动的缓解效应将更强。为实证检验这一猜想,我们进行了一系列调节效应检验,详见表10。
首先,文章关注公司内部治理质量(G)。使用中证指数信息开发的公司治理指数(Chen et al., 2025),文章根据公司的G得分是否高于或低于样本中位数,将全样本分为两个子组。表10的A组显示,数字人民币对避税的缓解效应仅在内部治理较弱的企业中显著。系数的差异是显著的。
其次,文章考察公司内部控制质量(IC)。使用迪博(DIB Inc.)开发的公司内部控制指数(一家评估中国上市公司内部控制质量的中国领先专业机构),文章根据公司的IC得分是否高于或低于样本中位数,将全样本分为两个子组。表10的B组显示,数字人民币对避税的缓解效应在内部控制较弱的企业中更为明显。系数的差异是显著的。
此外,文章考虑了公司与投资者之间的信息不对称。借鉴Bharath et al. (2009)的方法,文章基于市场微观结构文献中发展的逆向选择理论构建了一个信息不对称指数(Asymmetry)。其基本思想是,公司的信息不对称程度越高,其股票的流动性就越差,这可以通过Amihud et al. (1997)的流动性比率(LR)、Amihud (2002)的非流动性比率(ILL)以及Pástor and Stambaugh (2003)的收益反转绝对幅度(GAM)来捕捉。与Bharath et al. (2009)类似,我们的Asymmetry是通过对LR、ILL和GAM进行主成分分析得出的。文章根据样本中位数将公司分为信息不对称性高和低两个子组。表10的C组表明,数字人民币对企业避税的缓解效应在信息不对称程度较高的企业中更为显著。系数的差异是显著的。
最后,借鉴文献(Lang et al., 2004; Chen et al., 2015; Chen and Lin, 2017),文章使用分析师关注人数(AF)作为公司外部治理的代理变量。根据样本中位数将全样本分为分析师关注人数多和少两个子组,表10的D组表明,数字人民币对避税的缓解效应在分析师关注人数较少的企业中更为显著。总之,表10的结果表明,数字人民币对避税活动的缓解效应在现有治理实践较弱的企业中更为明显(Wang et al., 2020)。
表10 公司治理的调节效应
(六)进一步分析
1. 数字人民币、政府税务处罚与企业避税
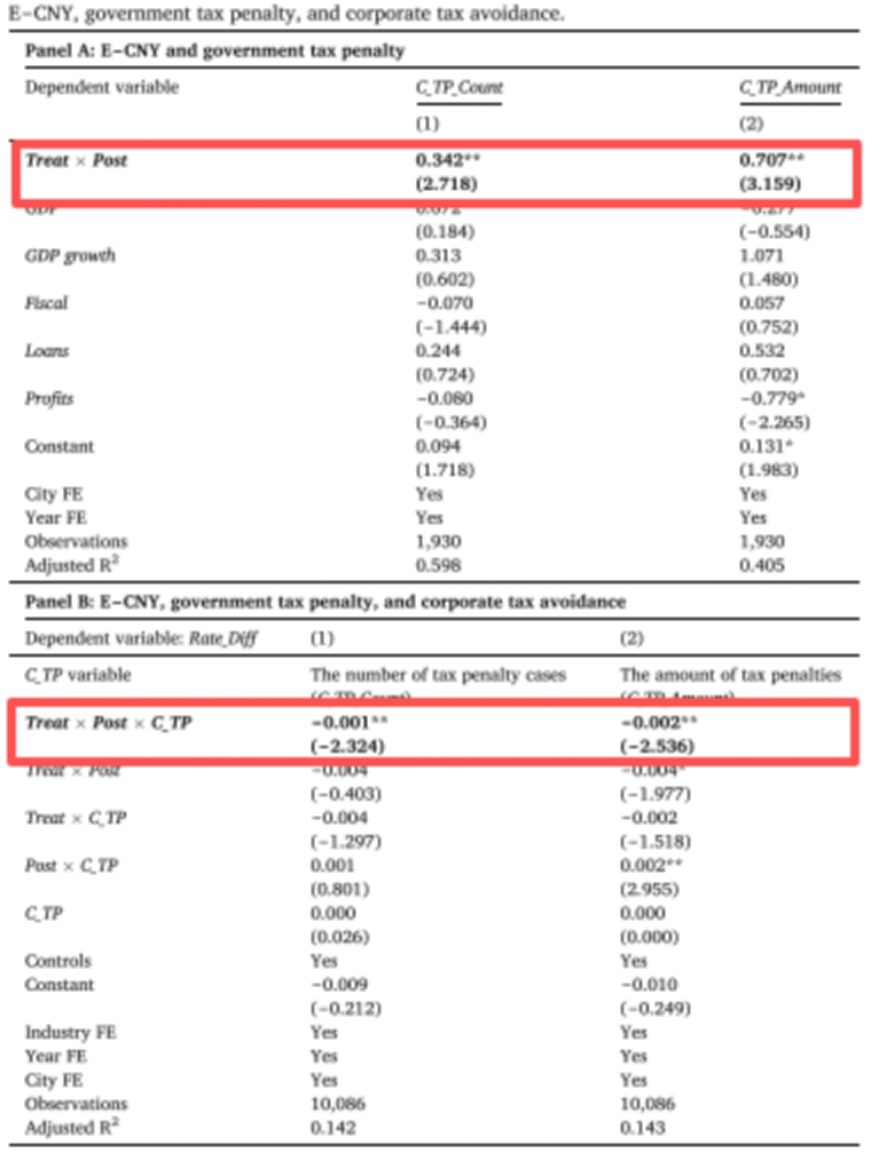
本节旨在从政府角度加强因果关系的论证。具体而言,文章考察数字人民币是否促进了政府的税收执法,体现在税务处罚案件数量和金额的增加上。此外,还考察了那些在数字人民币推出后,所在城市税务处罚案件增加幅度更大的企业,其避税水平是否更低。
理论上,数字人民币具有能够加强政府对商业活动监督的固有优势。因此,试点地区的政府更有可能发现当地企业的税务违法行为并施以税务处罚,导致税务处罚案件增加。作为回应,当地企业可能会减少避税行为以降低其税务合规风险。
为实证检验这些假设,文章首先从各地税务机关执法信息公开平台手工收集了不同城市对企业实施税务处罚的数据。文章构建了两个变量:C_TP_Count_{c,t},即c城市t年税务处罚案件数量的自然对数;以及C_TP_Amount_{c,t},即c城市t年税务处罚总金额的自然对数。结果如表11所示,Treat × Post的系数显著为正,表明在数字人民币推出后,试点城市的税务处罚案件数量和总金额均显著高于非试点城市。这些发现表明,数字人民币有助于增强政府监督企业活动的能力。
在表11的B组中,文章采用DDD设计来分析当地企业的反应。具体而言,文章研究那些位于税务处罚案件增加幅度更大城市的处理组企业,其避税水平是否更低。因变量是Rate_Diff。如报告所示,Treat × Post × C_TP_Count 和 Treat × Post × C_TP_Amount 的系数均为统计上显著的负值。这些结果表明,在数字人民币推出后,位于税务处罚案件增加更明显试点城市的处理组企业,其避税行为减少的幅度更大。总的来说,表11表明,数字人民币充当了加强监管的有力工具。
表11 E-CNY,政府税务处罚与企业避税
2. 数字人民币、企业避税与事后经济后果
由数字人民币推出所引致的当前避税行为减少,是否有助于企业未来取得更好的结果?本节旨在运用DDD设计探究此问题。
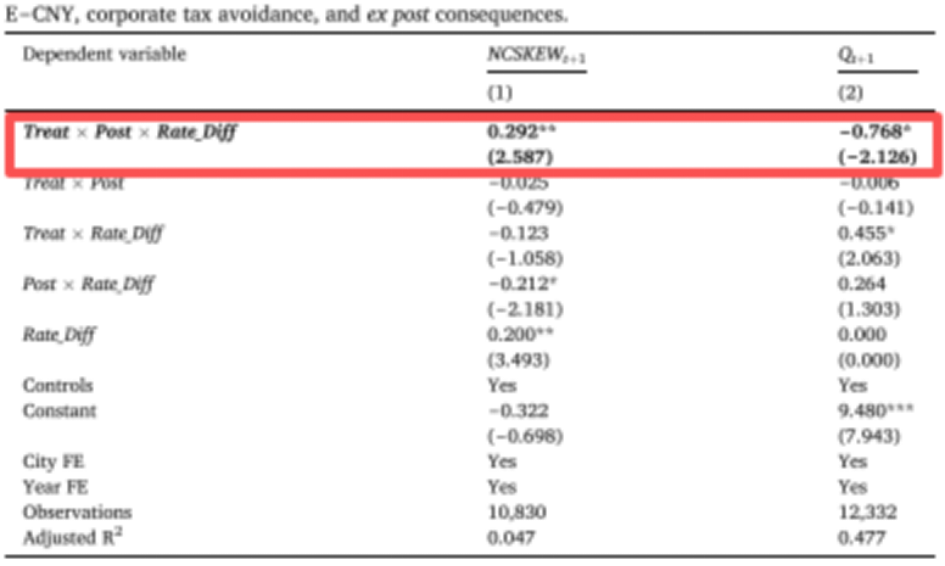
首先,文章考虑企业风险。正如Kim et al. (2011)所记载,企业避税可能导致股价崩盘风险增加。文章假设,有效减少了t年企业避税活动的数字人民币的推出,将导致企业在(t+1)年的股价崩盘风险降低。为检验这一猜想,文章使用公司层面周收益率的负偏度(NCSKEW)来衡量企业的股价崩盘风险。如表12的第(1)列所示,Treat × Post × Rate_Diff的系数显著为正。这表明,在数字人民币推出后,t年避税水平较低(即Rate_Diff较小)的处理组企业在(t+1)年的股价崩盘风险降低。因此,数字人民币带来的当期避税减少有助于降低未来的股价崩盘风险。
接着,文章关注企业价值,因为先前的研究表明,由高代理成本导致的避税会侵蚀企业价值(Desai and Dharmapala, 2009; Chen et al., 2014b)。因此,如果与高代理成本相关的避税行为被数字人民币的推出所抑制,文章预计企业的市场价值将会提升。为检验这一猜想,文章使用托宾Q值来衡量企业的市场价值。如表12的第(1)列所示,Treat × Post × Rate_Diff的系数显著为负。这表明,在数字人民币推出后,t年避税水平较低(即Rate_Diff较小)的处理组企业在(t+1)年表现出更高的Q值。因此,由数字人民币带来的当期避税减少有助于提升未来的企业价值。综上所述,文章在表12中的发现表明,数字人民币对当期避税的缓解不仅降低了未来的股价崩盘风险,还促进了未来企业价值的提升。
表12 E-CNY,企业避税与事后经济后果
五、结论
尽管关于发行央行数字货币(CBDC)的总体收益和成本的关注与日俱增且争论不休,但其对企业决策的影响仍未得到充分探索。具体而言,现有文献对于央行数字货币如何影响企业税收行为尚不清楚。这是一个重要的研究课题,因为与央行数字货币相关的增强可追溯性可能成为一种新颖的税收征管工具。
文章利用中国数字人民币(e-CNY)试点作为准外生冲击,发现央行数字货币有效降低了企业避税。机制检验支持了避税的代理动机理论,表明数字人民币增强了对零售交易的验证并抑制了管理机会主义。对于现有治理实践较弱的企业,数字人民币对避税的缓解效应更强。相应地,因采用数字人民币而减少避税的企业,其股价崩盘风险更低,市场价值更高。
文章的研究结果提供了新颖的证据,表明中国的数字人民币凭借其面向政府部门的透明度和可追溯性、对最终用户的不可篡改性以及智能合约的集成,有效约束了企业在纳税方面的机会主义行为。然而,这些特征也引发了关于隐私保护和政府监管适当边界的合理关切。当政府利用央行数字货币的益处来实现公共政策目标时,必须提出新的法律法规以确保通过央行数字货币获取的数据得到恰当使用。在监管合规与保护个人和企业隐私之间取得平衡至关重要。在当前金融科技创新的浪潮中,这个问题对政策制定者而言尤为紧迫。如果没有谨慎的制衡机制,增强可追溯性带来的"好处"可能变成一把双刃剑,潜在地伤害经济主体并导致过度的政府干预。文章的分析受到缺乏公司层面或交易层面央行数字货币使用数据的限制。然而,随着更多辖区实施央行数字货币且报告框架日趋标准化,这将为未来的研究提供丰硕的机会。
Abstract:
Exploiting the pilot of electronic Chinese yuan (e-CNY) as a quasi-exogenous shock, we show that a central bank digital currency (CBDC) helps reduce tax avoidance among firms in pilot cities relative to non-pilot firms. We attribute the results to the enhanced traceability of e-CNY that enables the government to better verify some retail transactions, and corporate e-CNY wallets curtail managerial opportunism by reducing information asymmetry. Consistent with these arguments, we find that treatment firms with retail businesses exhibit lowered tax avoidance. Meanwhile, the e-CNY launch helps curb related-party transactions, negative accruals earnings management, and perquisite consumption among treatment firms. Heterogeneous tests reveal that the attenuation of tax avoidance is stronger among firms with weaker internal and external governance. Consequently, firms that reduce tax avoidance due to e-CNY adoption subsequently have lower stock price crash risks and higher market values. Our study highlights the potential of CBDCs as a novel instrument for tax administration and corporate governance. However, it is also essential to prudently utilize the traceability feature of CBDCs to mitigate surveillance concerns.
原文地址:https://doi.org/10.1016/j.jaccpubpol.2025.107377.